外部来源链接在新窗口打开。
初创公司股权设计,应先明确出资、分工、表决与退出,再计算比例;境内有限责任公司还需核对法定决议门槛和出资期限。
初创公司股权架构,应先把出资义务、全职分工、表决机制和退出路径写清,再计算比例。本文以中国境内新设有限责任公司为主要对象,解释过半数、三分之二等法定门槛,并列出五年出资、技术入股、期权池与回购的落地核查事项。
作者:王冠律师|北京浩略律师事务所联合创始人|执业证号:11101202111297085
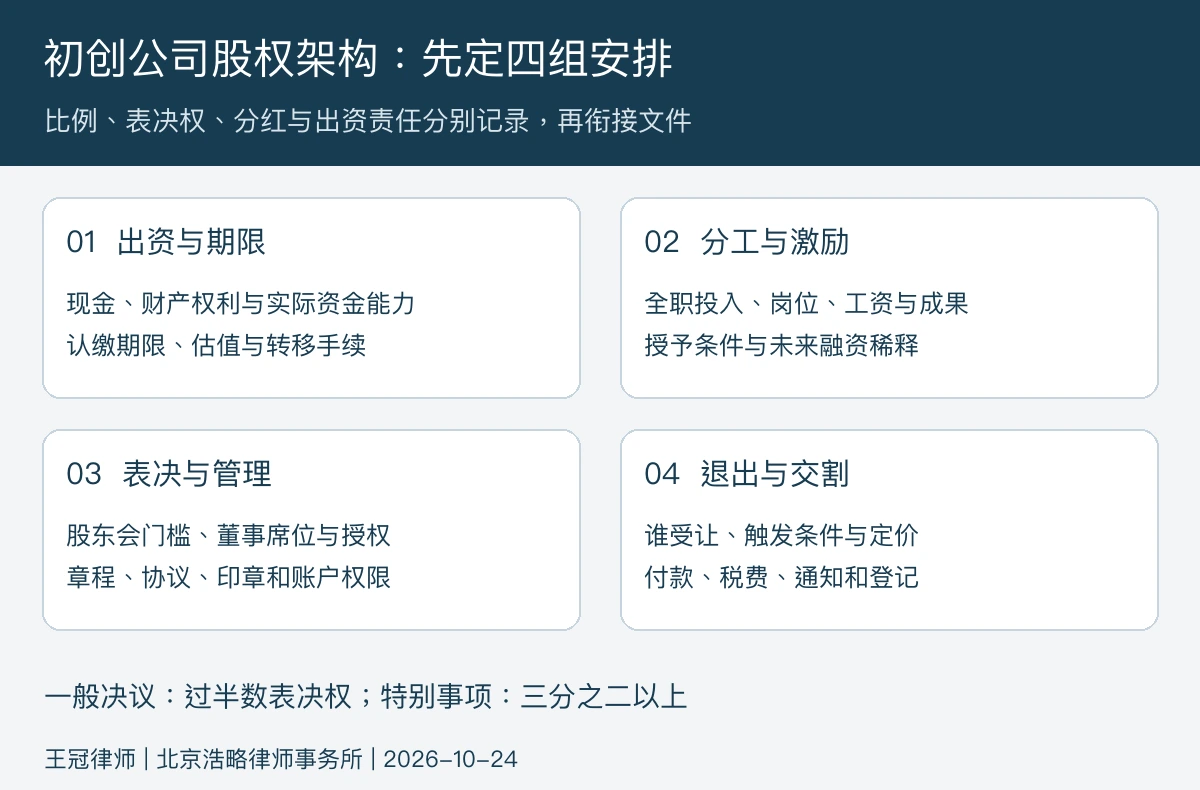
股权比例确定前,先明确哪四件事?
很多团队先约定“每人三分之一”,再讨论谁全职、谁出钱。人员投入一旦变化,原来的比例容易失去基础。均分并非当然错误,也不意味着每个人都能否决所有事项;关键是能否形成决议,以及分歧时是否有可执行的解决办法。
| 事项 | 先问清的事实 | 应形成的安排 |
|---|---|---|
| 谁出资 | 现金金额、技术权属、设备或其他财产权利;认缴与实缴是否一致 | 列明出资额、方式、期限、估值与权利转移;劳务和人脉等贡献另行设计激励 |
| 谁投入工作 | 全职或兼职、岗位、交付目标、工资与知识产权归属 | 把任职、薪酬、成果归属与股权授予条件分别写明 |
| 谁作决策 | 股东会、董事会或一名董事、经理各自决定什么 | 表决权、席位、授权额度、关联交易回避、印章与账户权限 |
| 谁退出 | 离职、违约、死亡、长期失能、融资或僵局如何处理 | 明确转让或受让主体、触发条件、估值、付款、税费与交割程序 |
控制权为什么不能只看51%、67%和34%?
公司法第65条规定,有限责任公司股东原则上按出资比例行使表决权,章程可以另有规定。因此,持股比例与表决权比例应分栏展示;一致行动协议、董事席位和经理权限也应分别核对。本文的门槛针对有限责任公司股东会,不能直接套到股份有限公司或董事会。
| 事项 | 法定通过门槛 | 计算边界与设计重点 |
|---|---|---|
| 一般股东会决议 | 代表过半数表决权的股东通过 | 过半数是大于50%,不是必须达到51%;核对章程合法有效的特别安排 |
| 修改章程、增减资、合并、分立、解散、变更公司形式 | 代表三分之二以上表决权的股东通过 | 准确的三分之二已经达到法定门槛,不必凑到67%;不能把普通股份比例直接当表决权 |
| 阻止前述特别决议通过 | 通常需持有超过三分之一的表决权,并不投赞成票 | 恰好三分之一时,其余三分之二仍可达到门槛;34%只是常用近似数 |
| 董事会决议 | 全体董事过半数通过,一人一票 | 公司法第73条;股东会表决权不等于董事会票数,注意职工董事等适用规则 |
例如甲、乙、丙分别有50%、30%、20%的表决权,甲单独不能通过需要“过半数”的一般决议,甲与丙合计70%则达到三分之二门槛。若三人表决权各为准确的三分之一,两人合计正好达到三分之二;“三人均分时人人都有特别事项否决权”并不准确。
法定代表人由代表公司执行公司事务的董事或者经理担任(第10条),其身份不等于股权控制。印章、网银、合同审批和财务预算应有授权及监督制度;内部权限限制对善意相对人的效力,要另按法律判断,不能仅靠“公章由我保管”。
五年出资、技术入股与提前缴纳如何核对?
新设有限责任公司全体股东认缴出资,原则上应按章程自公司成立之日起五年内缴足;法律、行政法规及国务院决定另有规定的,从其规定(第47条)。五年是最长法定框架之一,章程写了更短期限就应按约履行,也不意味着五年内绝对不会被要求提前缴纳。公司不能清偿到期债务时,公司或已到期债权的债权人可依法要求未届出资期限的股东提前缴纳(第54条)。
技术入股要落实为可以用货币估价、能够依法转让的财产权利。第48—49条要求非货币财产评估作价、核实财产并办理财产权转移。应核验知识产权的权属、职务成果、许可限制、共有及质押情况。“全职工作”“客户资源”“个人信用”不能笼统写成已完成注册资本出资;可以通过薪酬、附条件转让或激励安排体现贡献。
未按期足额出资,股东除补足出资外,还可能对给公司造成的损失承担赔偿责任;设立时出资不足或非货币财产实际价额显著低于认缴额的,设立时其他股东依法在出资不足范围内承担连带责任(第49—50条)。董事负有出资核查、催缴职责;失权须履行法定程序,不能因离职直接宣布没收已取得的股权。
存量公司另看过渡安排:2024年6月30日前设立的有限责任公司,自2027年7月1日起剩余认缴出资期限超过五年的,应在2027年6月30日前将剩余期限调整到五年内并记载于章程。还需核对出资明显异常、特别行业及公示要求,不能把所有老公司的到期日统一改成某一天。
章程与股东协议分别写清哪些权利?
| 安排 | 法定基础与边界 | 文件怎么衔接 |
|---|---|---|
| 表决权 | 第65条允许章程另作规定;决议程序与强制规则仍须遵守 | 章程写清各股东表决权,股东协议写一致行动、履约责任与期限 |
| 利润分配 | 第210条:弥补亏损、提取公积金后,有限责任公司原则上按实缴出资比例分配;全体股东可另约 | 避免把认缴比例、实缴比例与工资混为一谈;形成全体股东约定及合法分配决议 |
| 股权转让 | 第84条及章程另有规定的规则;注意书面通知及优先购买权 | 明确转让限制、优先购买、随售或共同出售的配合义务,安排通知、价款和登记 |
| 继承 | 第90条:自然人股东死亡,合法继承人原则上可继承股东资格,章程另有规定除外 | 如限制资格继承,应同时设计财产权益承接、受让主体、估值和支付办法 |
第46条要求章程记载名称住所、经营范围、注册资本、股东、出资、机构及议事规则、法定代表人产生变更办法等事项,并由股东签名或盖章。股东协议不能自动替代章程;也不能说所有内部约定都必须登记才生效。应区分当事人之间的约束、对公司的效力、股东名册记载以及依法需要的登记、公示、备案。公司登记事项未经登记或未经变更登记,不得对抗善意相对人(第34条)。
期权池、融资稀释和退出应如何衔接?
“预留10%期权池”是商业规划,不能让有限责任公司的注册资本凭空出现一块无主股权。可选择由现有股东转让、增资授予或持股平台等路径,每条路径的表决、优先权、出资与税务后果不同。代持不是天然低成本方案。
增资原则上涉及股东会特别决议;现有股东依第227条享有同等条件下按实缴出资比例优先认缴的权利,全体股东可另作约定。放弃或调整优先权、修改不同权利条款,以及协议约定的额外同意要求,须逐项落实;不能把所有激励一概说成“必须全体同意”,也不能用三分之二决议代替本应取得的权利人同意。
测算时列出融资前、授予后、融资后三张股权表,并标注是否按完全摊薄口径。约定成熟期、业绩条件、离职分类、已成熟与未成熟权益、回购或转让价格和支付期限。谁承担受让义务尤其关键:由创始人或其他股东受让,与由公司回购承担的法律限制不同;公司不能无条件以退款代替法定减资或其他程序。
税务应按授予工具、受让主体、价格、取得与退出时点分别评估。非上市公司股权激励的递延纳税有具体条件和备案要求,有限合伙平台也不自动免税。进一步阅读:股权激励方案设计三阶段。
股权代持与一人公司有哪些责任风险?
代持协议的效力须结合目的、主体与强制性规定判断,不能笼统承诺“一定有效”。实际出资人能否取得股东资格、名义股东转让或被执行如何处理、其他股东权利如何保障,要分别分析。确需安排时,应列明出资证据、收益转付、表决指令、处分限制、显名条件、税费和争议解决;融资前核对披露及清理要求。
公司法第23条规定,只有一个股东的公司,股东不能证明公司财产独立于自己财产的,应对公司债务承担连带责任。独立账户、会计账簿、股东借款、关联交易和决策记录应持续留存。夫妻共同持股不当然等于一人公司,不能仅凭婚姻关系或50%/50%比例认定责任;仍须结合具体事实、财产独立和适用规则。
签署和登记前需要完成哪些核查?
- 确认公司类型、业务准入、股东身份及实际资金能力。
- 同时列出股权、表决权、实缴出资和分红安排,避免一列比例包办所有权利。
- 核验非货币财产权属、估值、转移手续和出资进度。
- 将股东会、董事会或一名董事、经理及印章网银权限逐层列清。
- 把激励授予、优先权处理、融资稀释和未来出资义务放在同一张股权表测算。
- 分别核对离职、违约、死亡及僵局的受让主体、估值、税费和程序。
- 章程、股东协议、激励文件与劳动或服务合同相互衔接。
- 完成依法必要的登记、公示、备案,更新股东名册、出资证明书并建立档案。
科技初创企业还应在融资尽调前整理训练数据、员工及客户信息、境外AI或云服务的数据流,参照AI与数据出境合规决策表及下载资料判断;股东分歧可继续阅读股东纠纷分级处置路径,出资加速问题见注册资本未到期与股东责任。
从创立、融资到退出,怎样形成三阶段交付?
以下是供讨论的文件与核查安排,不是统一报价或法定完成时限。现有章程、股东协议、股东名册、出资证明与银行凭证应先齐备;拟引资的,还要有融资条款、估值、完全摊薄股权表和员工激励安排。
| 阶段 | 应核材料及工作 | 建议形成的可审阅成果 |
|---|---|---|
| 创立与分工 | 核股东身份、投入、实际资金能力、经营资质、表决及印章网银权限 | 出资/分工/权限矩阵,章程与协议差异表 |
| 融资与激励 | 用同一口径计算投前、期权池、投后稀释,核优先权、增资同意与未来出资 | 分轮股权测算及需签署、决议、登记的清单 |
| 离职、争议和退出 | 区分转让、公司回购与减资;核受让人、估值、支付、税务与债权人保护 | 退出条件表和程序路径,不以一纸回购承诺替代公司法程序 |
例如持有三分之一表决权,不当然能阻止三分之二通过;持股比例也不必然等于表决权。签署前用精确比例和实际章程重算,不用33.33%、51%或67%的口号替代权利安排。公司不能清偿到期债务的,未到期出资还须核对公司法第54条,不能把“五年”说成无需履行的免责期。
委托前应写清此次是否包括章程和协议起草、融资谈判、登记协作、劳动激励和税务意见;当地登记、税务及行业问题分别核对。费用与时间按资料完整性、轮次和工作范围约定,不在本文虚构价格或保证落地日期。
常见问题
三个人创业,必须让一个人持股超过51%吗?
没有统一的法定持股模板。先明确治理、投入和退出机制。有限责任公司一般股东会决议要求过半数表决权;章程可对表决权另有规定,持股与表决权不能直接等同。
只有33.33%的股权,能否否决特别决议?
要看实际表决权和准确比例。通常阻止三分之二以上通过需持有超过三分之一表决权;恰好三分之一不能阻止其余三分之二达到法定门槛,四舍五入后的33.33%也不宜作为合同精度。
技术和人脉可以直接作为注册资本吗?
技术需落实为可估价、可依法转让的财产权利,评估作价并办理转移。劳务、人脉或抽象资源不能直接按已实缴资本处理,贡献可通过其他合规激励安排体现。
五年认缴期内,股东就不用出钱吗?
应按章程约定期限履行,期限可能短于五年;公司不能清偿到期债务时,依法可能要求未到期出资提前缴纳。
创始人离职,公司能按原价自动收回股权吗?
不能仅凭离职自动收回。须核对约定是否有效、由谁受让、价格、支付与程序;公司回购或减资还受公司法及债权人保护规则限制。
2026-11-03实质更新:增加创立、融资激励、退出三阶段的材料、工作与交付边界;保留上版针对法定门槛、出资与退出的分析,不将历史原稿日期改成网站首次发布日期。
法律依据与更新记录在哪里核对?
- 《中华人民共和国公司法》(2023年修订):2024-07-01施行;第10、23、34、46—56、65—66、73、84、90、210、227条。
- 《国务院关于实施〈中华人民共和国公司法〉注册资本登记管理制度的规定》:2024-07-01施行;第2—4条,存量出资过渡与公示。
2026-10-24修订(v1.1):纠正均分与否决权、51%/67%/34%近似值、劳务与资源出资、实缴分红、期权池同意程序、一人公司及退出回购表述;增加存量过渡和出资加速核查。用户原稿日期为2026-10-19,本次网站首次上线日期按实际发布时间记录。
本文提供一般性法律信息和项目自查工具。具体安排须结合公司文件、业务事实、行业及所在地规则判断;不构成个案法律意见。
王冠律师|北京浩略律师事务所|咨询电话:17813108512|联系与咨询准备